Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
France : Immigration, Asile et Opportunités d'Emploi
France : Immigration, Asile et Opportunités d'Emploi
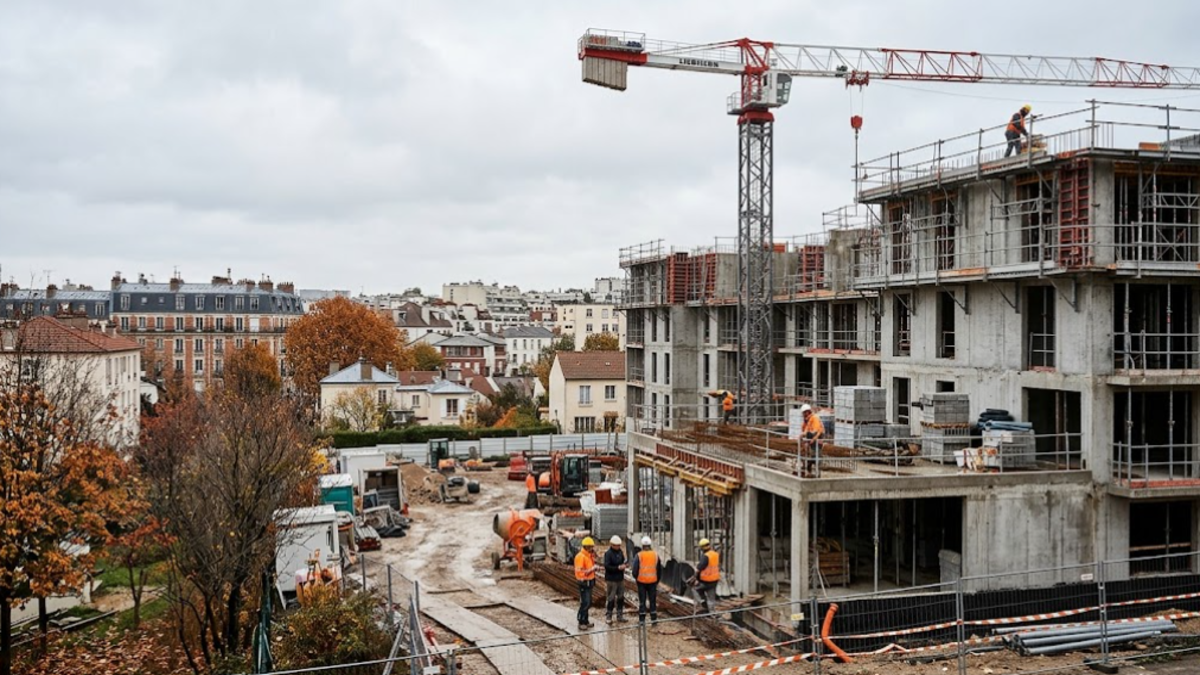
La construction de logements neufs en France montre quelques signes de reprise, mais elle reste à un niveau inférieur aux besoins du marché. Les difficultés d’accès au crédit immobilier, le coût des opérations, les contraintes foncières et les incertitudes qui pèsent sur les projets continuent de freiner le secteur. Les dernières données officielles disponibles montrent toutefois que la situation est plus contrastée qu’un simple recul continu.
Selon le Service des données et études statistiques (SDES), 369 723 logements ont été autorisés à la construction entre septembre 2025 et août 2026, soit 9,7 % de moins que la moyenne des cinq années précédentes. Le nombre de permis reste donc insuffisant au regard des niveaux observés sur la période de référence, même si certains indicateurs se redressent.

Pour comprendre la situation, il faut distinguer deux indicateurs : les logements autorisés et les logements commencés.
Les logements autorisés correspondent aux projets ayant obtenu une autorisation administrative de construire.
Les logements commencés sont ceux dont les travaux ont effectivement débuté.
Un permis accordé ne garantit donc pas qu’un bâtiment sera réalisé rapidement. Le financement, la commercialisation, les recours éventuels ou les arbitrages des promoteurs peuvent encore retarder ou compromettre le chantier.
Les chiffres annuels illustrent la fragilité du secteur. En 2025, 379 222 logements ont été autorisés, soit une hausse de 15 % par rapport à 2024. Pourtant, ce volume est resté inférieur de 8,8 % à la moyenne des cinq années précédentes.
La situation n’est donc pas celle d’une baisse ininterrompue de tous les indicateurs. Il s’agit plutôt d’un marché qui tente de se redresser après plusieurs années difficiles, sans avoir retrouvé un rythme de construction élevé.
L’accès au financement reste un élément déterminant. Lorsque les taux d’intérêt augmentent, les ménages peuvent emprunter moins à mensualité égale. Certains renoncent alors à acheter un logement neuf, reportent leur projet ou se tournent vers un bien ancien.
Selon la Banque de France, le taux moyen des nouveaux crédits immobiliers aux particuliers, hors renégociations, a atteint 3,32 % en août 2026, contre 3,10 % un an auparavant. Il reste néanmoins inférieur aux niveaux observés au début de 2024.
Cette évolution a deux conséquences.
D’abord, elle limite la capacité d’achat de certains ménages, notamment ceux qui achètent pour la première fois. Ensuite, elle complique la commercialisation des programmes neufs : si les réservations sont insuffisantes, les promoteurs peuvent retarder le lancement des travaux ou revoir leurs projets.
Le problème ne se résume toutefois pas au taux d’intérêt. L’apport personnel exigé, les revenus du foyer, le prix du logement et le coût de l’assurance emprunteur interviennent également dans la décision d’achat.
Construire un logement implique de financer le terrain, les matériaux, la main-d’œuvre, les équipements, les études techniques et les différentes obligations réglementaires.
Même lorsque les prix de certains matériaux se stabilisent, les coûts accumulés au cours des années précédentes ne disparaissent pas. Les promoteurs doivent donc trouver un équilibre entre le prix de vente acceptable pour les acheteurs et les dépenses nécessaires à la réalisation du programme.
Les données de l’Insee montrent que l’indice du coût de production dans la construction a atteint 119,6 au deuxième trimestre 2026, sur une base 100 en 2021. Cela indique un niveau de coûts supérieur à celui de l’année de référence, sans signifier que chaque poste de dépense a augmenté dans les mêmes proportions.
Cette équation est particulièrement difficile dans les secteurs où les ménages disposent d’un budget limité. Pour préserver la rentabilité, un promoteur peut être tenté de réduire la taille d’un programme, de reporter son lancement ou de ne pas engager une opération jugée trop risquée.
Le terrain représente une part importante du coût d’un logement neuf. Dans les zones où la demande est forte, les parcelles bien situées peuvent être rares et chères. À cela s’ajoutent les délais liés aux autorisations d’urbanisme, aux études et à la préparation des projets.
Les collectivités doivent également concilier construction de logements, préservation des espaces naturels et agricoles, infrastructures de transport et équipements publics. L’objectif de sobriété foncière, qui vise à limiter l’artificialisation des sols, renforce la nécessité de mieux utiliser les espaces déjà urbanisés.
Ces contraintes ne signifient pas que les règles environnementales sont l’unique cause du ralentissement. Elles imposent cependant des choix d’aménagement et peuvent rendre certains projets plus complexes, notamment lorsque les terrains nécessitent une dépollution, une transformation ou des travaux de viabilisation.
La construction en renouvellement urbain et la transformation de bâtiments existants peuvent apporter des solutions, mais elles ne sont pas systématiquement plus simples ni moins coûteuses qu’une opération sur un terrain déjà aménagé.
Un besoin de logement ne se transforme pas automatiquement en achat. Les ménages peuvent rechercher un appartement ou une maison tout en étant incapables de financer le prix demandé.
Le logement neuf est particulièrement exposé à cette difficulté lorsque le prix de vente doit couvrir le coût du terrain, de la construction, des normes applicables et du financement de l’opération. Si le prix final dépasse le budget des acheteurs, le programme devient plus difficile à commercialiser.
Les promoteurs peuvent alors attendre que davantage de logements soient réservés avant de commencer les travaux. Cette prudence réduit les risques financiers pour les entreprises, mais elle retarde aussi la livraison de nouveaux logements.
Le phénomène peut s’autoentretenir : moins de programmes sont lancés, l’offre disponible se réduit et les ménages ont moins de possibilités de trouver un logement correspondant à leurs moyens et à leur localisation souhaitée.
Plusieurs facteurs se renforcent mutuellement. Un ménage qui ne peut plus emprunter suffisamment reporte son achat. Le promoteur qui constate une demande insuffisante hésite à lancer le chantier. Le coût du foncier et de la construction rend une baisse de prix difficile, tandis que les procédures et les études allongent le délai entre l’idée d’un projet et sa livraison.
Même lorsque les conditions financières s’améliorent, la construction ne repart pas instantanément. Les projets immobiliers demandent du temps et les décisions prises aujourd’hui influencent les mises en chantier et les livraisons plusieurs mois, voire plusieurs années plus tard.
Les données officielles disponibles jusqu’en août 2026 suggèrent ainsi un redressement partiel, mais pas un retour aux niveaux moyens des années précédentes. Il serait prématuré d’en déduire que la crise de la construction neuve est terminée.
Le ralentissement de la construction neuve touche directement les personnes qui cherchent à se loger, mais aussi les territoires et les professionnels du bâtiment.
Pour les acheteurs : le choix peut rester limité dans les zones où l’offre est insuffisante, tandis que les contraintes de financement demeurent importantes.
Pour les locataires : une production neuve insuffisante peut contribuer à maintenir la tension sur le marché locatif, particulièrement dans les secteurs où la demande est forte.
Pour les collectivités : les difficultés à construire compliquent l’accueil de nouveaux habitants et l’adaptation de l’offre aux besoins locaux.
Pour les entreprises du bâtiment : les reports de projets peuvent rendre l’activité et l’emploi plus incertains.
Les effets ne sont pas identiques partout. La situation dépend notamment de la demande locale, du prix du foncier, des capacités de financement et du type de logements recherchés.
Les chiffres montrent qu’une amélioration des autorisations ne suffit pas à garantir une reprise durable. Pour que les logements soient réellement construits, les projets doivent être finançables, trouver des acheteurs ou des locataires et pouvoir être réalisés dans des délais raisonnables.
Une réponse efficace suppose donc d’agir sur plusieurs fronts : faciliter la production de logements là où les besoins sont les plus importants, rendre les opérations économiquement viables, améliorer l’accès au financement des ménages solvables et limiter les délais évitables dans la réalisation des projets.
Il faut également distinguer les logements autorisés de ceux qui sortent effectivement de terre. Pour mesurer une véritable reprise, il sera nécessaire de suivre ensemble les permis, les mises en chantier et les livraisons, plutôt que de s’appuyer sur un seul chiffre mensuel.
Le constat est clair : la construction neuve se redresse par endroits, mais elle reste fragile et inférieure à ses niveaux de référence récents. Le défi consiste désormais à transformer cette amélioration partielle en logements effectivement construits, accessibles aux ménages et adaptés aux besoins des territoires.
Service des données et études statistiques (SDES) — Construction de logements : résultats à fin août 2026 (France entière) — https://www.statistiques.developpement-durable.gouv.fr/construction-de-logements-resultats-fin-aout-2026-france-entiere?dossier=1047
Service des données et études statistiques (SDES) — Construction de logements : résultats à fin décembre 2025 (France entière) — https://www.statistiques.developpement-durable.gouv.fr/construction-de-logements-resultats-fin-decembre-2025-france-entiere
Banque de France — Crédits aux particuliers, août 2026 — https://www.banque-france.fr/fr/statistiques/credit/credits-aux-particuliers-2026-08
Insee — Indices de coûts et de prix dans la construction — https://www.insee.fr/fr/statistiques/2015347
Contact : info@francealyom.com