Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
France : Immigration, Asile et Opportunités d'Emploi
France : Immigration, Asile et Opportunités d'Emploi
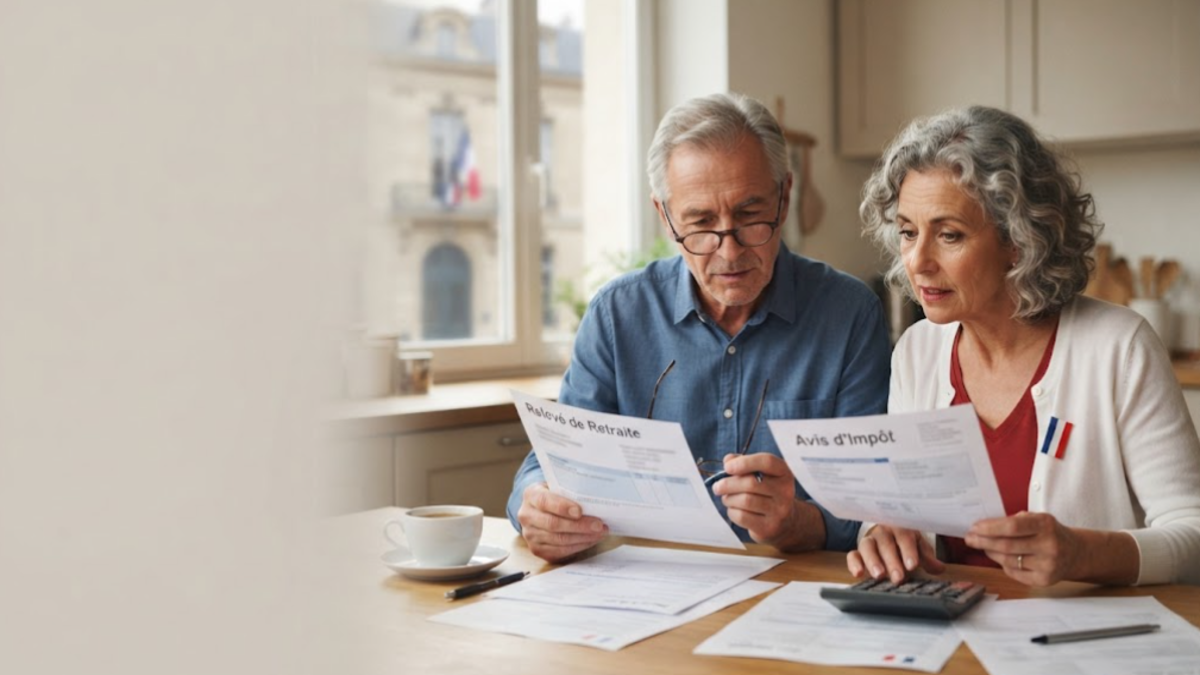
Le projet de loi de finances pour 2027 prévoit de modifier l’avantage fiscal accordé aux retraités sur leurs pensions. Parmi les mesures présentées par le gouvernement figure la réduction à 3 000 euros du plafond de l’abattement fiscal de 10 % appliqué aux pensions de retraite. Cette disposition pourrait augmenter l’impôt sur le revenu de certains retraités, notamment ceux dont les pensions sont les plus élevées.
Toutefois, cette mesure n’est pas définitivement adoptée. Le projet de loi, déposé à l’Assemblée nationale le 1er octobre 2026, fait encore l’objet de discussions parlementaires. Un amendement visant à supprimer cette disposition a notamment été adopté en commission des finances le 7 octobre. Les retraités doivent donc distinguer les mesures proposées des règles fiscales effectivement applicables.
Le gouvernement cherche à améliorer les finances publiques tout en répartissant l’effort budgétaire entre les différentes catégories de contribuables. Dans ce contexte, plusieurs avantages fiscaux sont examinés, dont celui accordé aux pensions de retraite.
L’article 3 du projet de loi de finances pour 2027 prévoit de ramener à 3 000 euros le plafond de l’abattement de 10 % sur les pensions de retraite. L’objectif affiché s’inscrit dans une réflexion plus large sur la répartition de l’effort fiscal et le traitement des différents revenus.
Pour les retraités, l’enjeu est concret : si la mesure entre en vigueur dans sa forme initiale, une partie de leur pension pourrait devenir imposable dans une proportion plus importante qu’auparavant.
Il faut néanmoins rester prudent. Le texte déposé par le gouvernement constitue un projet de loi, et non une règle fiscale définitivement applicable. Son contenu peut évoluer au cours de son examen par le Parlement.
Les pensions de retraite sont, en principe, soumises à l’impôt sur le revenu. Pour tenir compte de cette catégorie de revenus, l’administration fiscale applique automatiquement un abattement forfaitaire de 10 % aux pensions éligibles déclarées par le foyer fiscal.
Pour les revenus de 2025, déclarés en 2026, cet abattement est encadré par deux limites :
Cet abattement réduit le montant des pensions retenu pour calculer le revenu imposable. Il ne correspond pas à une somme versée au retraité et ne constitue pas une réduction directe de l’impôt.
Prenons le cas d’un retraité percevant 50 000 euros de pensions annuelles imposables, avant application de l’abattement.
| Calcul | Montant |
|---|---|
| Pensions annuelles | 50 000 € |
| Abattement de 10 % théorique | 5 000 € |
| Abattement avec le plafond actuel applicable aux revenus 2025 | 4 439 € |
| Abattement avec le plafond de 3 000 € proposé | 3 000 € |
| Différence de revenu imposable entre les deux plafonds | 1 439 € |
Dans cet exemple, le revenu imposable augmenterait de 1 439 euros si le plafond était ramené à 3 000 euros, toutes choses égales par ailleurs.
Attention : cette différence ne représente pas une hausse d’impôt de 1 439 euros. L’impôt supplémentaire dépend notamment du revenu global du foyer, de sa composition, des autres abattements éventuels et du barème applicable. Cet exemple illustre uniquement l’effet mécanique du changement de plafond, en comparant les règles applicables aux revenus de 2025 à la mesure proposée.
Le projet gouvernemental a suscité une opposition parlementaire. Le 7 octobre 2026, la commission des finances de l’Assemblée nationale a adopté l’amendement n° I-CF196, qui propose de supprimer l’article 3 du projet de loi de finances.
Cette étape est importante, mais elle ne signifie pas que la suppression est définitivement acquise. Un amendement adopté en commission ne suffit pas, à lui seul, à établir la règle fiscale qui sera finalement applicable. Le texte doit poursuivre son parcours parlementaire.
Trois situations doivent donc être distinguées :
Il serait donc prématuré d’affirmer que tous les retraités paieront davantage d’impôts en 2027 ou, à l’inverse, que l’abattement actuel est définitivement maintenu.
L’effet d’une éventuelle réduction du plafond dépendrait du montant total des pensions éligibles et de la situation fiscale du foyer.
Les contribuables dont l’abattement calculé à 10 % atteint déjà le plafond actuel pourraient être davantage concernés par une diminution de celui-ci. À l’inverse, lorsque l’abattement applicable est inférieur à 3 000 euros, la baisse du plafond ne modifierait pas nécessairement le montant déduit.
Il faut également tenir compte du fait que l’impôt sur le revenu est calculé à partir de l’ensemble des revenus et de la situation du foyer, et non de la seule pension. Une augmentation du revenu imposable ne se traduit donc pas automatiquement par une hausse identique de l’impôt pour tous.
Enfin, les retraités non imposables ne doivent pas présumer qu’ils deviendront imposables du seul fait de cette annonce. Leur situation dépendra du texte définitif, de leurs ressources et des règles fiscales applicables.
Tant que la mesure n’est pas définitivement tranchée, il est préférable de ne pas modifier ses décisions financières sur la seule base d’une disposition proposée.
Quelques vérifications sont néanmoins utiles :
Les règles actuellement publiées par l’administration fiscale restent la référence pour les déclarations concernées, sous réserve des changements qui pourraient être adoptés ultérieurement.
La réduction envisagée de l’abattement fiscal soulève une question de répartition de l’effort budgétaire. Son effet ne serait pas uniforme : il dépendrait du montant des pensions, des autres revenus et de la situation de chaque foyer.
Notre analyse est qu’une information fiable doit présenter simultanément le projet du gouvernement et les évolutions intervenues au Parlement. Annoncer une hausse certaine de l’impôt pour l’ensemble des retraités serait inexact à ce stade. Il serait tout aussi trompeur de considérer que l’amendement adopté en commission a définitivement réglé la question.
Pour les retraités, la priorité consiste donc à vérifier les règles en vigueur, à conserver leurs documents fiscaux et à attendre la publication du texte définitif avant d’estimer les conséquences personnelles du budget 2027.
Le projet de loi de finances prévoit, dans son article 3, de réduire son plafond à 3 000 euros, et non de supprimer automatiquement l’abattement dans son ensemble. Un amendement visant à supprimer cet article a été adopté en commission le 7 octobre 2026. La décision définitive dépend de la suite de la procédure législative.
Pour les revenus de 2025 déclarés en 2026, le plafond est de 4 439 euros par foyer fiscal, avec un minimum de 454 euros par titulaire de pension, limité au montant de la pension lorsque celui-ci est inférieur.
Non, cette conclusion ne peut pas être tirée du projet. L’incidence éventuelle dépendrait du montant des pensions, du plafond finalement retenu et de la situation fiscale du foyer. Certains contribuables pourraient ne constater aucun changement.
Il faudra suivre la suite de l’examen parlementaire, puis la publication du texte définitif. Tant que la procédure n’est pas achevée, la disposition proposée ne doit pas être présentée comme une règle définitivement entrée en vigueur.
1. Assemblée nationale — Projet de loi de finances pour 2027, n° 3210 — texte officiel du projet, comprenant l’article 3 sur le plafond de l’abattement fiscal des pensions de retraite.
Consulter le projet de loi de finances pour 2027
2. Assemblée nationale — Amendement n° I-CF196 au projet de loi de finances pour 2027 — amendement adopté en commission le 7 octobre 2026 visant à supprimer l’article 3.
Consulter l’amendement et son statut officiel
3. Assemblée nationale — Dossier législatif du projet de loi de finances pour 2027 — calendrier et étapes de l’examen parlementaire.
Suivre l’examen du budget 2027
Contact : info@francealyom.com