Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
France : Immigration, Asile et Opportunités d'Emploi
France : Immigration, Asile et Opportunités d'Emploi
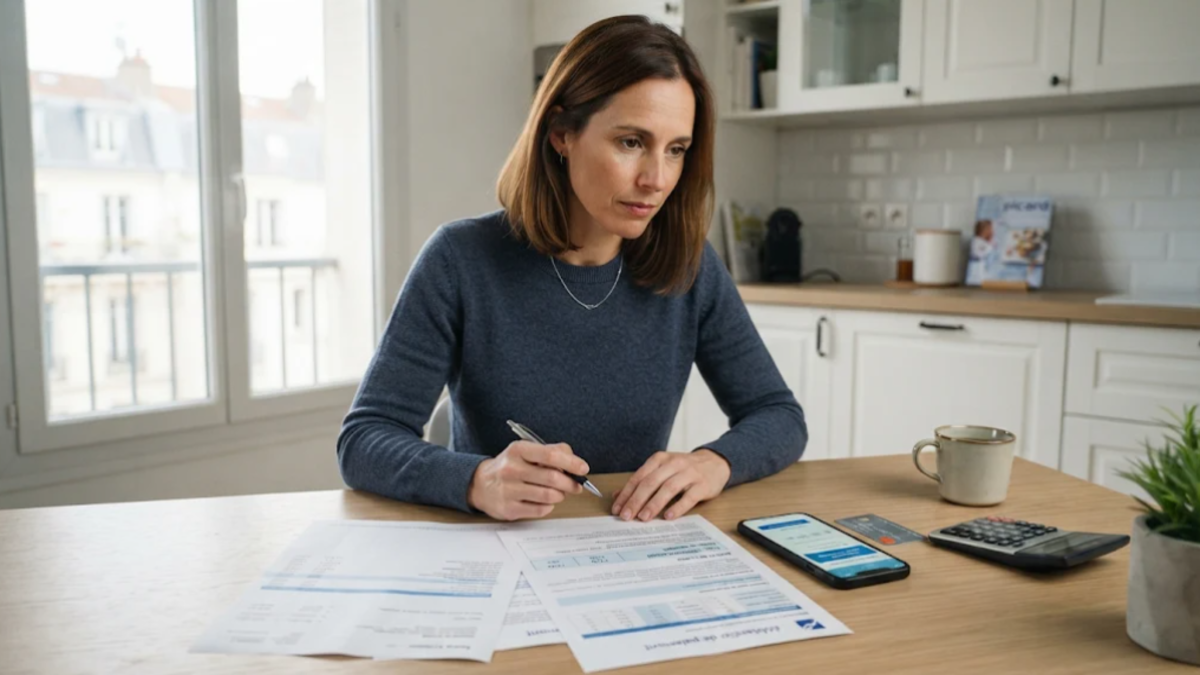
Depuis le 20 novembre 2026, les règles françaises du crédit à la consommation couvrent davantage de solutions de financement utilisées au quotidien : petits découverts bancaires, mini-crédits et paiements fractionnés, y compris certaines offres présentées comme du « paiement en 3 ou 4 fois ». Cette réforme, issue d’une directive européenne, renforce les obligations des prêteurs en matière d’information et de vérification de la solvabilité.
Pour les consommateurs, le changement est important : des facilités de paiement qui échappaient jusqu’ici, en tout ou partie, aux règles classiques du crédit sont désormais davantage encadrées. Cela ne signifie toutefois ni la suppression des découverts ni l’interdiction du paiement en plusieurs fois.
La réforme transpose en droit français la directive européenne (UE) 2023/2225, dite « CCD2 », adoptée le 18 octobre 2023. En France, elle repose principalement sur l’ordonnance n° 2025-880 du 3 septembre 2025, complétée par des textes réglementaires publiés en 2026.
Les nouvelles dispositions s’appliquent, en principe, aux offres de crédit émises à compter du 20 novembre 2026. Les contrats conclus auparavant restent généralement soumis aux règles antérieures, avec des exceptions prévues pour certains crédits renouvelables ou contrats à durée indéterminée.
L’objectif affiché est de mieux protéger les emprunteurs, de rendre les offres plus transparentes et de limiter les risques de surendettement.
economie.gouv.fr+2
Le découvert bancaire autorisé entre plus largement dans le cadre réglementaire du crédit à la consommation. Jusqu’à présent, l’obligation légale d’évaluer la solvabilité concernait notamment les autorisations dépassant 200 euros et remboursables sur plus d’un mois.
Depuis le 20 novembre, les banques doivent évaluer la solvabilité du client avant d’accorder une nouvelle autorisation de découvert, quel que soit son montant ou sa durée. Cette évolution concerne donc aussi les petits découverts de moins de 200 euros et ceux qui doivent être remboursés en moins d’un mois.
Service Public+1
Le découvert n’est pas interdit. Une banque peut toujours accepter ou refuser une demande, après examen de la situation du client. En revanche, l’autorisation ne doit pas être considérée comme un droit automatique.
Les clients qui disposent déjà d’une autorisation accordée avant cette date ne doivent pas nécessairement déposer une nouvelle demande pour continuer à l’utiliser dans les limites prévues par leur convention. Les contrats existants bénéficient de dispositions transitoires, même si certaines règles particulières peuvent s’appliquer aux contrats à durée indéterminée.
Les mini-crédits, parfois proposés pour financer une dépense urgente ou couvrir un besoin ponctuel de trésorerie, entrent désormais dans le champ de la réglementation du crédit à la consommation.
Jusqu’au 20 novembre, les crédits inférieurs à 200 euros bénéficiaient d’un régime particulier et échappaient à une partie des obligations applicables aux prêts classiques. Ce seuil ne constitue plus une exclusion générale.
Les organismes qui proposent ces financements doivent donc respecter les nouvelles obligations prévues par la réforme, notamment en matière d’information et d’évaluation de la capacité de remboursement. Le montant réduit du prêt ne dispense plus automatiquement le prêteur de ses responsabilités.
Service Public+1
Le paiement fractionné, souvent présenté sous l’appellation « Buy Now, Pay Later » (BNPL), est également concerné. Les offres en trois ou quatre échéances, avec ou sans frais, font partie des opérations que la réforme entend mieux encadrer.
Le principe reste simple : le consommateur reçoit immédiatement son achat et règle son prix en plusieurs fois. Mais cette facilité peut conduire à multiplier les engagements auprès de différents commerçants ou prestataires, sans toujours mesurer le montant total des remboursements à venir.
Désormais, les offres concernées relèvent davantage des règles du crédit à la consommation. Les prestataires doivent notamment fournir des informations plus transparentes sur le coût et les conditions du financement et procéder aux vérifications de solvabilité prévues par les textes.
Tous les paiements différés ne sont cependant pas automatiquement concernés de la même manière. La directive européenne prévoit des exclusions sous certaines conditions, notamment pour certains paiements sans frais effectués directement auprès du vendeur et intégralement réglés dans les 14 jours. Il faut donc examiner les caractéristiques précises de chaque offre plutôt que se fier uniquement à son intitulé commercial.
EUR-Lex+2
La réforme ne porte pas uniquement sur les types de financement concernés. Elle renforce également les informations que les professionnels doivent communiquer avant la conclusion d’un contrat.
La fiche d’informations précontractuelles européennes normalisées (FIPEN) doit notamment permettre au consommateur de mieux comprendre les principales caractéristiques du crédit :
le montant emprunté ;
la durée du remboursement ;
le taux débiteur ;
le taux annuel effectif global (TAEG) ;
le coût total du crédit et le montant total à rembourser.
Ces éléments doivent faciliter la comparaison entre plusieurs propositions. Une offre présentée comme rapide ou gratuite peut en effet comporter des frais ou des conséquences financières qu’il faut examiner avant de s’engager.
Les communications commerciales doivent être claires, loyales et non trompeuses. Elles ne peuvent pas créer de fausses attentes concernant la disponibilité du crédit, son coût ou le montant total à rembourser.
Les publicités concernées doivent également comporter l’avertissement suivant :
« Attention ! Un crédit coûte de l’argent et doit être remboursé. »
La mise en avant de la facilité d’obtention d’un crédit est par ailleurs interdite. L’objectif est d’éviter que l’emprunt soit présenté comme une solution sans conséquence financière.
Service Public+1
L’un des changements majeurs concerne l’analyse de la solvabilité. Avant d’accorder un crédit relevant du nouveau cadre, le prêteur doit évaluer si le consommateur sera vraisemblablement en mesure de respecter ses obligations.
Cette analyse doit s’appuyer sur des informations pertinentes et exactes, notamment les revenus et les charges de l’emprunteur. Elle ne peut pas reposer exclusivement sur la consultation du Fichier national des incidents de remboursement des crédits aux particuliers (FICP).
La réforme prévoit aussi des garanties lorsque l’évaluation est réalisée à partir d’un traitement automatisé de données personnelles. Le consommateur doit être informé de son droit à une intervention humaine. Il peut également demander des explications sur l’évaluation, présenter son point de vue et solliciter un réexamen.
Le but est de limiter l’octroi de financements à des personnes dont la situation financière ne permet pas raisonnablement d’assurer le remboursement.
economie.gouv.fr
Les nouvelles règles renforcent également l’accompagnement des emprunteurs confrontés à des incidents de paiement.
Lorsqu’un prêteur constate un incident de paiement caractérisé, déclarable au FICP, concernant un crédit qu’il a accordé, il doit orienter l’emprunteur vers une structure proposant des services de conseil aux personnes endettées. Ces services doivent être gratuits ou proposés à un coût limité.
Le dispositif de renégociation est également renforcé. Le prêteur doit respecter un délai raisonnable avant d’engager une procédure d’exécution et peut proposer des mesures adaptées à la situation personnelle de l’emprunteur.
Cela ne signifie pas que les dettes sont effacées ou que les remboursements sont automatiquement suspendus. En revanche, le nouveau cadre prévoit davantage de possibilités d’information et d’accompagnement avant que les difficultés ne s’aggravent.
economie.gouv.fr+1
Pour les crédits concernés, le délai de rétractation demeure de 14 jours calendaires. La réforme précise toutefois les conditions de son application.
Lorsque les informations contractuelles obligatoires sont remises après l’acceptation de l’offre, le délai ne commence à courir qu’à compter de leur réception.
Si le consommateur ne reçoit ni le contrat ni les informations obligatoires, le délai expire en principe 12 mois et 14 jours après la conclusion du contrat. Si son droit de rétractation ne lui a pas été communiqué, aucun délai ne commence à courir, selon les dispositions présentées par l’administration.
Cette protection permet au consommateur de disposer d’un temps de réflexion après avoir accepté une offre de crédit.
Service Public+1
La réforme invite à examiner plus attentivement les offres de financement, même lorsque les montants sont faibles ou que les paiements sont présentés comme gratuits.
Avant de souscrire un mini-crédit, un paiement fractionné ou une nouvelle autorisation de découvert, quelques vérifications sont utiles :
Comparer le coût total : regarder les frais, le taux et le montant final à rembourser, pas seulement la mensualité.
Additionner les échéances : plusieurs paiements fractionnés peuvent représenter une charge importante lorsqu’ils se cumulent.
Lire les informations précontractuelles : vérifier les conditions, la durée et les conséquences d’un retard de paiement.
Évaluer son budget : tenir compte des revenus disponibles et des dépenses régulières avant de prendre un nouvel engagement.
Conserver les documents : garder une copie de l’offre, du contrat et des informations remises par le prêteur.
L’intérêt de cette réforme est de réduire la différence entre les crédits classiques et les solutions de financement de courte durée qui se sont largement développées dans les habitudes de consommation.
Un paiement en trois fois ou un mini-crédit peut sembler anodin lorsqu’il est pris isolément. Le risque apparaît surtout lorsque plusieurs engagements s’accumulent et que le consommateur perd de vue le montant global à rembourser.
L’élargissement des obligations d’information et de vérification de solvabilité constitue donc une avancée pour la protection des ménages. Mais l’efficacité de ces mesures dépendra aussi de leur application par les banques, les organismes de crédit et les prestataires de paiement fractionné.
Pour les consommateurs, le réflexe essentiel reste de considérer chaque facilité de paiement comme un engagement financier à part entière, même lorsqu’elle est présentée comme gratuite.
Official Sources
Service Public — Crédits à la consommation : les règles évoluent pour prévenir le surendettement — https://www.service-public.gouv.fr/particuliers/actualites/A18451?lang=fr
Service Public — Découverts bancaires : la réglementation change le 20 novembre — https://www.service-public.gouv.fr/particuliers/actualites/A18569
Ministère de l’Économie — La réforme du crédit à la consommation entre en vigueur le 20 novembre 2026 — https://www.economie.gouv.fr/daj/la-reforme-du-credit-la-consommation-entre-en-vigueur-le-20-novembre-2026
Légifrance — Ordonnance n° 2025-880 du 3 septembre 2025 relative au crédit à la consommation — https://www.legifrance.gouv.fr/eli/ordonnance/2025/9/3/2025-880/jo/texte
EUR-Lex — Directive (UE) 2023/2225 du Parlement européen et du Conseil du 18 octobre 2023 — https://eur-lex.europa.eu/eli/dir/2023/2225/oj
Contact : info@francealyom.com