Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
France : Immigration, Asile et Opportunités d'Emploi
France : Immigration, Asile et Opportunités d'Emploi
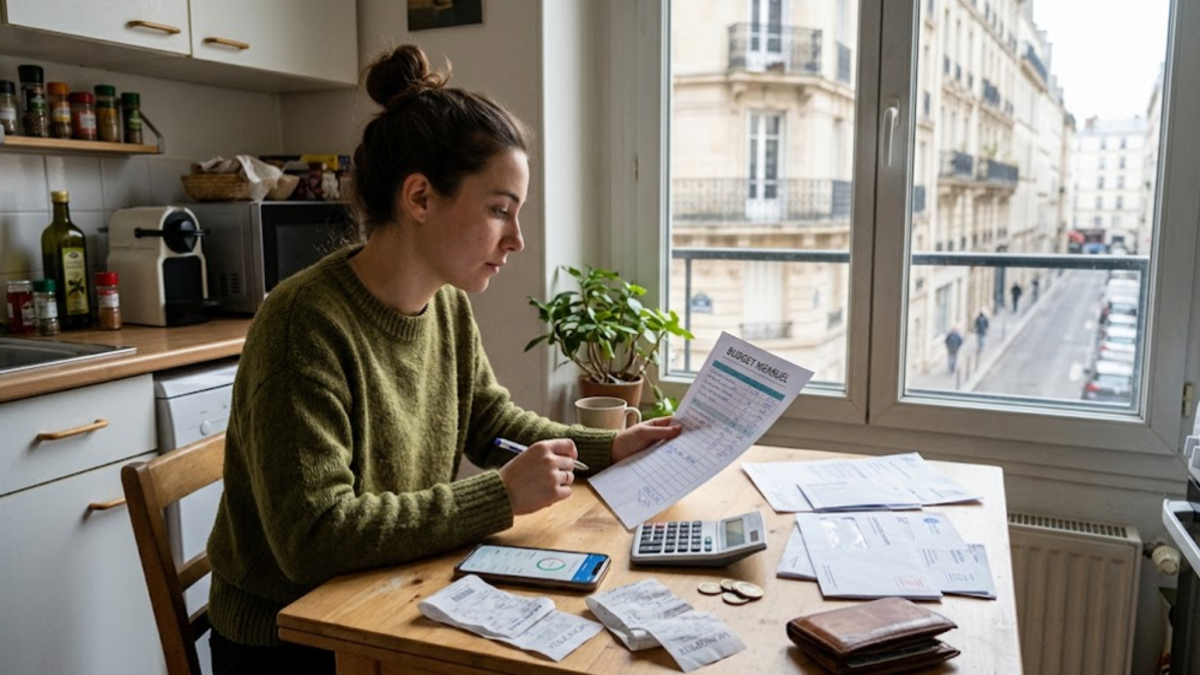
PARIS – Franist : Budget mensuel en France : combien faut-il réellement pour vivre seul ?
Vivre seul en France signifie assumer l’intégralité du loyer, des charges, des courses, des transports, des assurances et des dépenses courantes sans pouvoir partager les principaux coûts fixes. Dans un contexte où les prix restent élevés et où les ménages continuent de surveiller attentivement leur pouvoir d’achat, la question du budget nécessaire revient au centre des préoccupations.
Les dernières données économiques montrent que l’environnement reste tendu pour les consommateurs. L’Insee fait état d’une hausse annuelle des prix à la consommation de 2,4 %, tandis que les loyers ont encore progressé entre le printemps et le début de l’été.
La situation varie cependant fortement selon la ville, le type de logement, le niveau de revenu et les habitudes de consommation. Un célibataire installé dans une ville moyenne ne fait pas face aux mêmes dépenses qu’une personne louant un studio dans une grande métropole.
Alors, de quel budget mensuel faut-il réellement disposer pour vivre seul en France sans être constamment à découvert ?
Pour une personne seule, le logement constitue généralement le point de départ du calcul. Lorsque le loyer absorbe une part trop importante du revenu, les autres dépenses deviennent rapidement difficiles à ajuster.
La différence entre les territoires est considérable. Le montant payé pour un studio, un petit appartement ou une chambre varie selon la tension du marché locatif, la superficie, le quartier et l’accès aux transports.
À Paris et dans les secteurs les plus recherchés des grandes agglomérations, le logement peut représenter une part majeure du budget disponible. Dans des villes moyennes ou dans certaines zones périphériques, le même revenu permet parfois de conserver davantage d’argent pour l’alimentation, les loisirs ou l’épargne.
Les données de l’Insee publiées récemment montrent par ailleurs que les loyers continuent d’évoluer. Entre avril et juillet, leur progression a atteint 0,2 %. Cette hausse paraît limitée lorsqu’elle est prise isolément, mais elle intervient dans un budget où le logement représente déjà une dépense récurrente.
Le locataire doit aussi intégrer les charges. Elles peuvent comprendre l’eau, le chauffage collectif, l’entretien des parties communes ou certains services de l’immeuble. À cela peuvent s’ajouter l’électricité, l’assurance habitation et l’accès à Internet.
Un budget réaliste doit donc considérer le coût total du logement et non le seul montant inscrit sur l’annonce immobilière.
L’alimentation représente le deuxième grand poste à surveiller. Une personne seule peut réduire certaines dépenses en préparant ses repas à domicile, en comparant les prix ou en limitant les achats impulsifs, mais les courses restent une dépense difficilement compressible.
Le contexte actuel est également particulier parce que les consommateurs continuent de percevoir fortement les hausses de prix. Une analyse publiée par la Direction générale du Trésor, à partir d’une étude de la Banque de France, souligne un écart important entre l’inflation mesurée et l’inflation ressentie par les ménages.
L’enquête menée auprès de 4 000 ménages montre notamment que les produits achetés fréquemment, comme l’alimentation et les carburants, pèsent fortement dans la perception du niveau des prix. La hausse des prix passée continue donc d’influencer la manière dont les Français évaluent leur pouvoir d’achat.
Pour une personne seule, le budget alimentaire dépend énormément du mode de vie. Faire ses courses principalement en grande distribution, cuisiner régulièrement et limiter les repas à l’extérieur ne produit évidemment pas le même résultat que déjeuner chaque jour au restaurant ou commander régulièrement des repas.
Le budget doit aussi intégrer les produits d’hygiène et d’entretien. Lessive, papier toilette, produits ménagers, shampoing ou encore petits achats du quotidien peuvent sembler secondaires lorsqu’ils sont pris séparément. Sur plusieurs mois, ils deviennent pourtant une véritable ligne budgétaire.
Une méthode simple consiste à distinguer les courses alimentaires des dépenses de maison. Cette séparation permet de comprendre plus facilement où part l’argent et d’identifier les postes susceptibles d’être réduits.
Une fois le loyer et l’alimentation pris en compte, plusieurs dépenses régulières viennent compléter le budget.
Les transports occupent une place différente selon le lieu de résidence. Une personne vivant dans une grande ville et utilisant principalement les transports publics peut éviter les coûts associés à une voiture. À l’inverse, habiter dans une zone moins desservie peut rendre un véhicule presque indispensable.
Une voiture entraîne plusieurs dépenses : carburant, assurance, entretien, contrôle technique, stationnement et réparations éventuelles. Le coût mensuel réel dépasse donc largement le prix payé à la pompe.
L’énergie constitue une autre variable importante. La consommation dépend notamment de la surface du logement, de son isolation, du mode de chauffage et des habitudes du locataire.
Le téléphone, Internet, les assurances et les différents abonnements peuvent également peser sur le budget. Pris individuellement, ces montants semblent souvent modestes. Additionnés, ils peuvent représenter plusieurs centaines d’euros sur une année.
Le problème est particulièrement visible lorsqu’une personne vit seule : elle ne peut pas partager l’abonnement Internet, certaines charges du logement ou le coût d’un équipement avec un conjoint ou un colocataire.
C’est l’une des raisons pour lesquelles le budget d’une personne seule ne correspond pas simplement à la moitié de celui d’un couple.
Il n’existe pas un montant unique permettant de définir le budget idéal d’une personne seule en France.
Le premier facteur reste la situation géographique. Le second concerne le logement. Le troisième dépend du niveau de consommation.
Deux personnes disposant exactement du même salaire peuvent donc avoir des situations financières très différentes.
Une personne propriétaire de son logement sans crédit immobilier ne supporte pas la même charge qu’un locataire. Une personne vivant dans une ville où les transports publics sont efficaces peut aussi dépenser moins qu’un salarié obligé de parcourir plusieurs dizaines de kilomètres en voiture chaque semaine.
Les dépenses liées à la santé peuvent également modifier fortement l’équilibre. Mutuelle, consultations restant à charge, médicaments ou soins imprévus ne peuvent pas toujours être anticipés avec précision.
À cela s’ajoutent les dépenses occasionnelles : remplacement d’un appareil électroménager, réparation d’un véhicule, déménagement, achat de vêtements ou déplacement familial.
Un budget qui ne prévoit aucune marge pour les imprévus peut sembler équilibré sur le papier tout en devenant déficitaire dès qu’une facture exceptionnelle apparaît.
C’est pourquoi la notion de « vivre correctement » doit être distinguée de celle de « réussir à payer ses factures ». Un budget permettant uniquement de couvrir les dépenses obligatoires laisse très peu de place à l’épargne et aux événements imprévus.
L’actualité économique récente apporte un élément important pour comprendre la pression ressentie par les ménages : les prix ont augmenté plus vite sur certaines périodes que les revenus de nombreux consommateurs ne l’ont perçu.
La Direction générale du Trésor explique que l’inflation ressentie a diminué plus lentement que l’inflation mesurée. Selon l’étude citée, l’écart entre les deux indicateurs s’est fortement accru depuis les années de forte inflation.
L’enquête indique également que près de 80 % des ménages interrogés considèrent que leurs revenus ont augmenté moins vite que les prix depuis le début de la décennie étudiée, alors que les données mesurées montrent une évolution différente. Près des deux tiers des personnes interrogées déclarent avoir modifié leur comportement de consommation, notamment en surveillant davantage les prix, en reportant certaines dépenses ou en renonçant à certains achats.
Cette donnée permet de comprendre pourquoi la question du budget mensuel reste aussi présente alors même que certains indicateurs d’inflation se sont calmés par rapport au pic précédent.
Le consommateur ne compare pas seulement le prix actuel avec celui du mois précédent. Il compare aussi son panier avec celui qu’il achetait plusieurs années auparavant.
Pour une personne vivant seule, cette perception peut être particulièrement forte car aucune deuxième source de revenu ne vient absorber les hausses de dépenses.
Vivre seul ne signifie pas uniquement payer un logement et acheter de la nourriture.
Un budget réellement viable doit aussi laisser une place, même limitée, aux loisirs, aux sorties, aux vacances, aux cadeaux et à la vie sociale.
Une étude de l’IRES citée dans une publication récente consacrée aux retraités estime par exemple qu’une personne seule propriétaire de son logement, donc sans loyer, aurait besoin d’environ 1 700 à 1 800 euros mensuels pour vivre décemment selon le panier retenu par cette étude. La même publication rapporte d’autres estimations situant un niveau de vie confortable autour de 1 800 à 2 200 euros nets pour une personne seule.
Ces chiffres ne doivent toutefois pas être transformés en seuil universel pour l’ensemble de la population. Ils concernent notamment le contexte de la retraite et supposent, dans le premier cas, l’absence de loyer.
La différence est essentielle.
Une personne seule qui doit encore payer son logement peut avoir besoin d’un revenu disponible nettement supérieur pour conserver la même marge financière.
Le montant nécessaire dépend donc d’abord du coût du logement. Une personne qui paie un loyer élevé devra consacrer une partie beaucoup plus importante de ses revenus aux dépenses fixes.
Le coût de la vie change fortement d’une ville à l’autre.
Paris constitue un cas particulier en raison du prix du logement. Une personne seule qui souhaite disposer de son propre studio doit généralement accepter un logement de petite superficie, s’éloigner du centre ou consacrer une part élevée de son revenu au loyer.
Dans les grandes métropoles régionales, la situation peut être moins coûteuse mais reste très variable. Lyon, Bordeaux, Nice, Nantes, Toulouse ou Montpellier n’affichent pas les mêmes conditions locatives dans tous les quartiers.
Dans les villes moyennes, le logement peut représenter une part moins importante du revenu. Cette différence peut libérer de l’argent pour les courses, les transports ou l’épargne.
Les données disponibles sur les étudiants illustrent clairement cet écart territorial. Une estimation récente fondée sur l’enquête de l’Unef évalue le coût mensuel moyen de la vie étudiante à 1 627 euros à Paris contre 1 073 euros à Limoges. Ces chiffres concernent spécifiquement les étudiants et ne constituent donc pas un budget universel pour tous les célibataires, mais ils donnent une indication de l’importance du facteur géographique.
La localisation reste ainsi l’un des leviers les plus puissants pour réduire le coût de la vie.
La question la plus utile n’est finalement pas seulement « combien faut-il pour vivre ? », mais plutôt « combien faut-il pour vivre sans que chaque imprévu devienne un problème ? ».
Un budget minimum couvre les dépenses obligatoires : logement, alimentation, énergie, transport, assurance et communication.
Un budget équilibré ajoute une enveloppe pour les vêtements, les loisirs, les dépenses médicales imprévues et les réparations.
Un budget plus confortable permet en plus de constituer régulièrement une épargne.
Cette distinction change complètement la perception d’un salaire.
Avec un revenu qui couvre exactement les dépenses du mois, une réparation de voiture ou une facture exceptionnelle peut immédiatement créer un découvert.
Avec une réserve financière, le même événement devient une dépense ponctuelle plutôt qu’une crise budgétaire.
L’épargne ne doit donc pas être considérée uniquement comme un objectif à long terme. Pour une personne seule, elle joue aussi le rôle de protection contre les dépenses imprévues.
Le montant réellement disponible dépend également des aides auxquelles une personne peut prétendre.
Selon sa situation, son logement et ses revenus, un locataire peut notamment vérifier son éventuelle éligibilité aux aides au logement.
Les dispositifs sociaux ne concernent cependant pas tout le monde de la même manière. Il faut tenir compte des revenus, de la composition du foyer, du logement et des règles propres à chaque prestation.
Une personne qui établit son budget uniquement à partir de son salaire peut donc sous-estimer ses ressources disponibles si elle a droit à certaines aides.
À l’inverse, il est préférable de ne pas intégrer automatiquement une aide tant que son montant et son éligibilité ne sont pas confirmés.
Le budget mensuel doit partir de revenus réellement disponibles et réguliers.
Les informations disponibles montrent surtout qu’un chiffre unique serait trompeur.
Pour une personne seule, le logement constitue le principal facteur de variation. À l’autre extrémité du budget, l’alimentation, les transports, l’énergie et les dépenses personnelles complètent une structure de coûts qui peut fortement changer selon la ville et le mode de vie.
Les chiffres récents consacrés aux retraités montrent qu’un niveau de dépenses de 1 700 à 1 800 euros peut déjà être considéré comme nécessaire pour vivre décemment dans certaines configurations, notamment lorsque le logement est déjà payé.
Cette référence ne permet donc pas de conclure qu’un célibataire locataire peut vivre confortablement avec exactement le même montant.
En pratique, celui qui souhaite vivre seul doit surtout calculer son budget à partir de son loyer réel, puis ajouter les charges, les courses, les transports, les assurances, les communications, la santé, les loisirs et une marge pour les imprévus.
Le bon budget est donc celui qui correspond à la situation personnelle plutôt qu’un montant national présenté comme une règle absolue.
L’actualité économique récente confirme néanmoins une tendance : même lorsque l’inflation ralentit, les consommateurs continuent de ressentir fortement le niveau élevé atteint par de nombreux prix. Les données de l’Insee font état d’une inflation annuelle de 2,4 % et d’une nouvelle progression des loyers sur la période observée.
Pour quelqu’un qui envisage de quitter le domicile familial, de déménager ou de prendre son premier appartement, la prudence consiste donc à calculer le coût complet du projet avant de signer un bail.
Un salaire peut sembler suffisant tant que l’on ne paie pas seul le logement. Une fois le loyer, les charges et toutes les dépenses courantes additionnés, la réalité du budget apparaît rapidement.
Quel est le principal poste d’un budget individuel ?
Le logement constitue généralement la dépense fixe la plus importante pour une personne seule, surtout lorsqu’elle loue son habitation.
Pourquoi le budget varie-t-il autant d’une ville à l’autre ?
La principale différence vient du logement, mais les transports et certaines dépenses quotidiennes peuvent également varier selon le territoire.
1 700 euros par mois suffisent-ils pour vivre seul ?
Ce montant ne constitue pas un seuil universel. Les études citées l’associent notamment à une personne seule propriétaire sans loyer dans le contexte de la retraite.
Comment calculer son propre budget mensuel ?
Il faut additionner le logement, les charges, l’alimentation, les transports, les assurances, la santé, les communications, les loisirs et une réserve pour les imprévus.